从“能耗双控”到“碳排放双控”,政策逻辑已从降碳主要靠关停改造来“省”出指标,到通过低碳转型打开新的市场增量,企业碳排放表现正从隐性成本转变为显性竞争力。随着国家温室气体排放因子数据库上线、新国标实施,核算的“最后一公里”工具已经配齐。下一步的关键,在于企业能否将这些外部核算标准内化为自身的碳管理能力——这正是当下拉开差距的窗口期。
一、“十五五”碳达峰行动方案核心目标
2026年7月9日,国务院正式印发《“十五五”碳达峰行动方案》(国发〔2026〕22号)。方案开宗明义:“十五五”时期是实现碳达峰的关键期、攻坚期。方案锚定2030年前达峰目标,围绕能源结构调整、重点行业降碳两条主线,部署加快能源结构调整优化、推进产业绿色化低碳化、深化重点领域绿色低碳转型、强化支撑保障、凝聚各方合力五方面重点任务。
方案提出核心指标:能源结构端明确非化石能源消费比重达25%左右,稳步实现煤炭和石油消费达峰;碳排放端要求单位国内生产总值二氧化碳排放比2025年降低17%。同时要求健全完善碳排放统计核算等支撑体系,将绿色低碳导向融入国民经济循环各领域各环节。
回溯2020-2025年数据,国内GDP稳步增长的同时,CO₂排放总量惯性增长态势已现放缓,经济增长与碳排放逐步呈弱脱钩特征。“十五五”作为2030年前碳达峰的攻坚决胜期,对碳排放核算的深度与碳管理的广度、精度均提出更高要求。
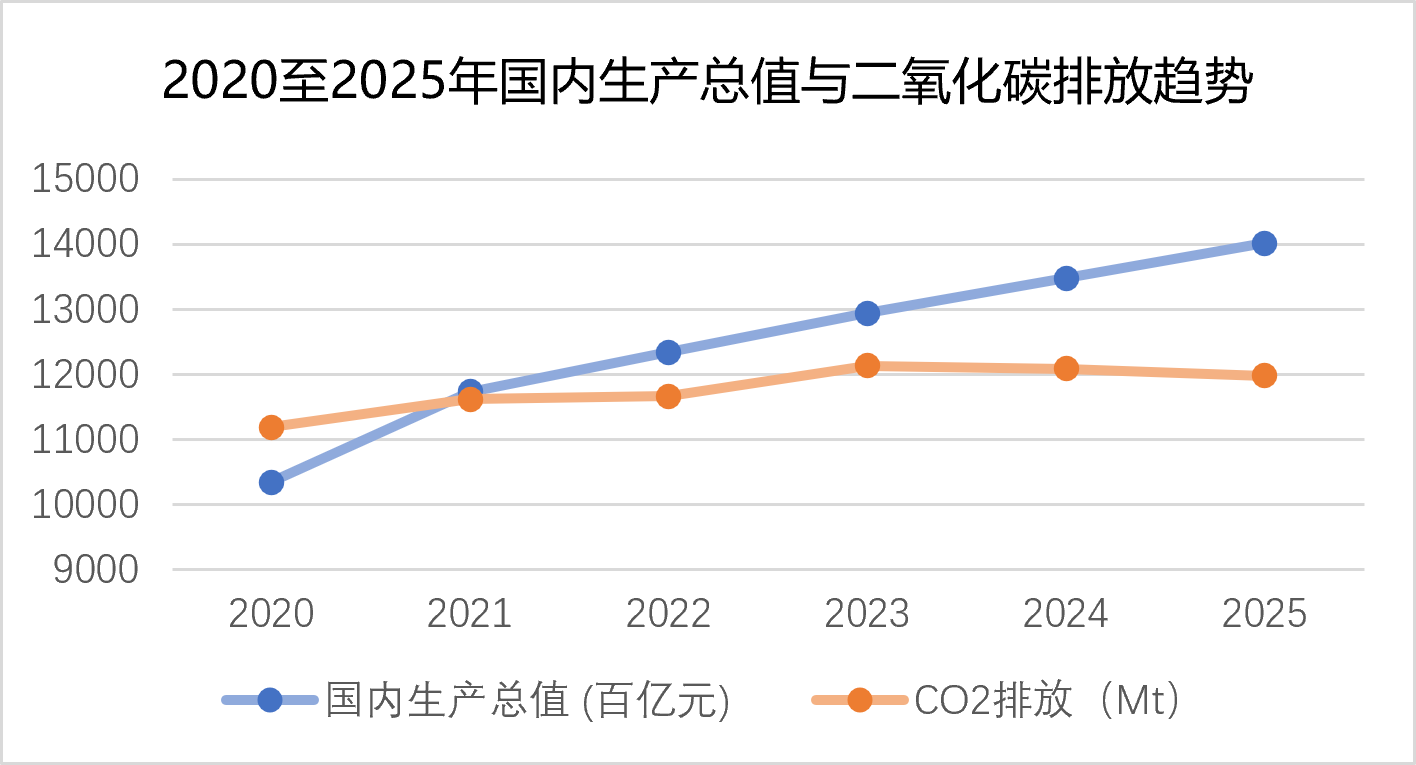
数据来源:国家统计局,全球实时碳数据Carbon Monitor
二、重点领域部署与行业转型路径
在重点领域部署上,方案聚焦能源结构调整与产业绿色低碳化两大方向。从排放结构看,工业和电力合计贡献超全社会七成的CO₂排放,是能源消耗的绝对主力。工业领域涵盖钢铁、电解铝、水泥、平板玻璃、石油化工等重点行业,既是碳核算体系构建的重点,也是碳管理标准与方法探索的先行者。方案将其列为“十五五”节能降碳改造与结构性调整的核心领域,要求推动钢铁、化工、建筑等传统产业由规模扩张向高端化、低碳化转型,淘汰落后产能,提升全要素生产率。与此同时,方案强化“双碳”战略的牵引作用,推动经济结构转型升级,培育绿色增长新引擎,使政策逻辑从“以成本换降碳”转向“以降碳拓增量”。
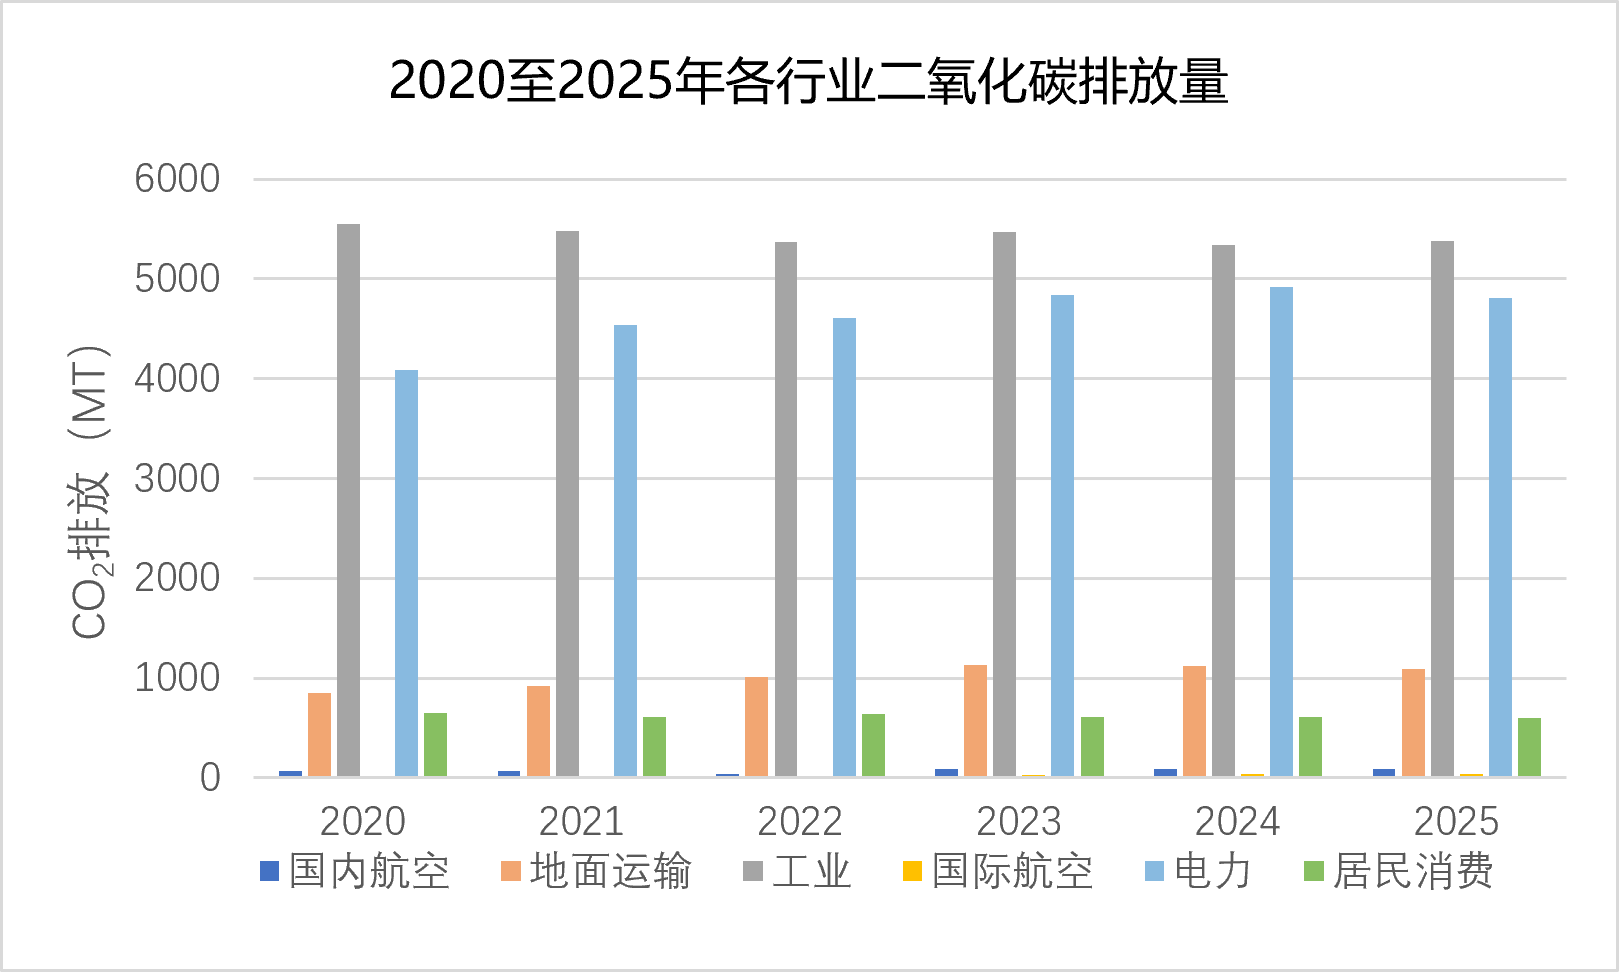
数据来源:全球实时碳数据Carbon Monitor
对重点行业而言,通过能源与产业结构调整提升能效,是实现节能降碳的当务之急。方案设置“重点行业节能降碳工程”专栏,明确“十五五”期间规模以上工业单位增加值二氧化碳排放降低17%以上,规模以上工业单位增加值能耗降低10%以上;通过重点行业节能降碳改造实现节能量1.5亿吨标准煤以上。各行业改造重点包括:
- 钢铁行业:推动高炉、转炉等重点装置和工序节能降碳改造,加快电机、水泵、风机、锅炉等用能设备更新升级,强化副产煤气、余热余压等回收利用;
- 电解铝行业:推动铝电解槽等重点装置节能降碳改造,优化烟气余热高效回收和梯级利用体系;
- 水泥行业:推动水泥熟料生产等重点工序节能降碳改造,开展窑炉富氧(全氧)燃烧系统改造;
- 平板玻璃行业:推动玻璃窑炉等重点装置节能降碳改造,加快淘汰采用低效玻璃熔窑、传统空气助燃及煤炭燃烧工艺的项目;
- 石化、化工行业:推动炼油核心工艺和芳烃、烯烃、乙二醇等装置节能降碳改造,协同优化换热网络、蒸汽动力系统等。
此外,方案明确提出“十五五”期间建设100个左右国家级零碳园区和500个左右零碳工厂,支持符合条件的工业企业开展绿电直连,协同推进工业绿色微电网、数字化能碳管理中心等建设应用。这意味着碳核算与碳管理能力将从“被动合规”升级为园区和企业参与零碳建设的“入场券”。
三、企业碳排放核算与披露的实践进展
碳排放核算与披露,既是“十五五”碳排放双控考核的刚性要求,也是企业建立量化决策依据、实现绿色低碳转型的关键突破口。随着碳排放双控制度体系全面建立、可持续发展信息披露制度逐步完善,企业在核算与披露方面同步跟进。2026年被视作A股上市公司可持续发展报告强制披露的“元年”——依据三大证券交易所发布的《上市公司可持续发展报告指引》,首批430家强制披露主体须于2026年4月30日前发布2025年度可持续发展报告。截至2026年7月,共有2724家A股上市公司发布2025年度可持续发展报告,披露率超过49%。在八大控排重点行业中,683家企业发布了可持续发展报告,其中537家对碳排放信息进行了披露。逐年数据显示,ESG报告与碳排放数据披露之间的缺口持续收窄,越来越多的企业在可持续发展报告中补充了量化碳排放数据。
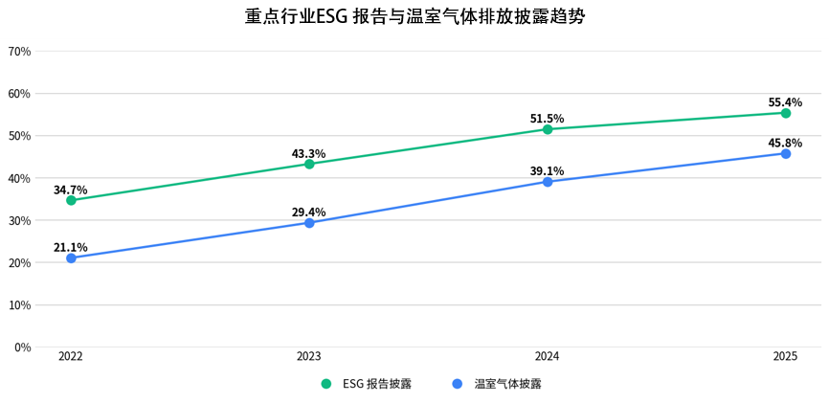
数据来源:同花顺iFinD
对温室气体排放的披露中,范围1、范围2 的披露水平基本同步,2025 年披露率均接近 43.6%;由于核算难度较大,目前对范围三进行披露的企业占所有披露企业的23%;范围3 排放披露将是未来高质量披露的主要推进方向。
行业分布上,钢铁与航空行业的披露占比较高,其他行业从2022年开始迅速增长,基础化工的披露率相对较低,但行业样本基数大,绝对披露数量高,此后也将是披露增量的主要来源。
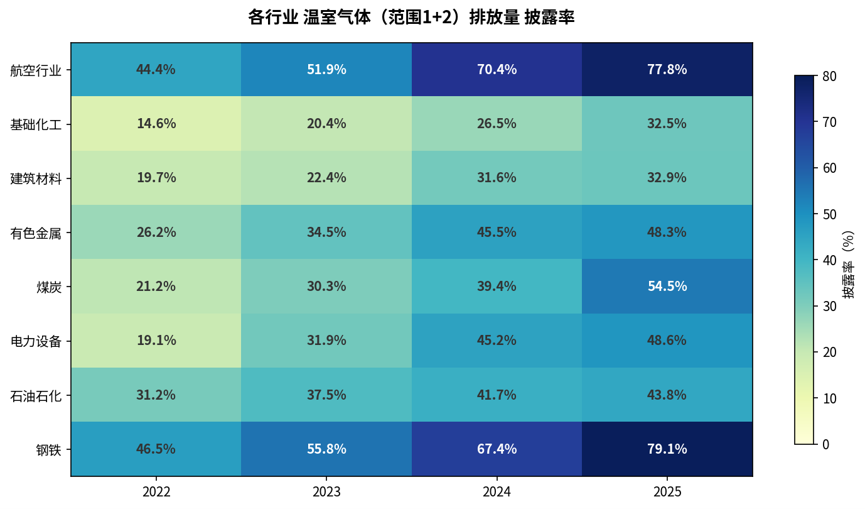
数据来源:同花顺iFinD
当前,碳排放核算与披露工作已进入全面深化阶段,覆盖范围持续拓展,核算层级有序下沉,数据精度稳步提升,规范化程度逐步提高。上述成效的取得依托于日渐完善的制度框架与核算工具,以下就此展开梳理。
四、企业碳排放核算的“制度框架与工具指南”
碳排放统计核算体系的制度框架已基本建立,“十五五”规划《纲要》提出的国家碳排放数据综合管理系统、国家温室气体排放因子数据库、国家碳计量实验室“三大基础平台”也已陆续落地。外部工具已基本配齐,接下来的关键在于企业能否将其内化为自身的碳管理能力。对企业而言,当前最直接的助力来自两项关键更新:
其一,核算工具有了“国家队”标准。国家温室气体排放因子数据库(第一版)已于2025年1月上线,涵盖燃料燃烧、工业生产、废水固废处理等领域的直接与间接排放因子,为企业提供了权威统一的核算数据底座。企业无需再自行估算或引用海外参数,核算结果的公信力与可比性大幅提升。
其二,核算方法有了“新国标”。2026年7月1日,国家标准《工业企业温室气体排放核算和报告通则》(GB/T 32150-2025)正式实施。新版通则明确了相关性、完整性、一致性、准确性、透明性五大核心原则,并在主体边界、排放范围边界、气体种类边界三个维度上统一了核算标准。企业应尽快对照新国标,完成内部核算流程的升级迭代。
基于上述变化,企业当前可从三个方向着手提升自身的碳管理能力:
- 对接国家核算基准,确保数据“算得准”:将现有碳排放核算模型中的排放因子参数,逐一切换至国家数据库对应条目;对于数据库中尚未覆盖的特定工艺或材料,优先采用行业主管部门认可的替代参数,并做好来源记录与说明。确保数据口径与国家要求对齐是后续合规披露与第三方核查的基础前提;
- 对标新国标,确保边界“划得清”:按照GB/T 32150-2025的要求,重新梳理本企业的温室气体排放核算边界——是否存在此前遗漏的排放源或气体种类?核算方法是否满足五大原则中的“一致性”与“透明性”要求?在此基础上,更新企业内部核算手册与操作流程,并对相关人员进行新国标培训。这是从“大致算对”走向“经得起审计”的关键一步;
- 前瞻布局范围三,确保披露“走得远”:当前范围三披露率仅为23%,但已是未来高质量披露的不可忽视的方向。方案要求“建立统一规范的产品碳标识认证制度”,持续健全产品碳足迹核算标准。欧盟碳边境调节机制(CBAM)已将部分产品的间接排放纳入征收范围,国际可持续准则理事会(ISSB)及港交所的新规均明确要求逐步披露范围三排放。对于有出口业务或供应链涉及跨国交易的企业而言,范围三不再是“可选项”,而是即将到来的“必答题”。有条件的企业应识别自身价值链中排放贡献最大的上游采购品类与下游运输环节,划定优先摸排范围;与核心供应商建立数据协同机制,推动其提供经核证的排放数据;引入或开发适用于本行业的范围三核算工具(如基于投入产出法的估算模型),逐步从“估算”过渡到“实测”。
- 关注碳市场扩围与考核节奏,确保合规“不踩线”:方案明确全国碳排放权交易市场将逐步覆盖石化、化工等行业;《碳达峰碳中和综合评价考核办法》已正式将碳排放双控要求纳入党内法规体系,2026年度起对各省级党委和政府实施考核。考核压力必将传导至企业——特别是重点用能和碳排放单位。企业应尽早建立规范的碳排放台账,关注所在行业纳入碳市场的节奏,避免在合规节点被动应对。
五、总结与展望
碳排放统计核算体系建设是一项长期性、系统性工程,需要持续积累、统筹推进。当前,我国碳排放统计核算管理体系各层级工作有序推进并取得阶段性成效。对企业而言,随着碳排放双控制度的全面落地与考核评价机制的持续完善,碳排放的管理、核查与披露已不再仅是单纯的合规任务,而是关乎绿色融资获取、国际市场准入与长期核心竞争力的战略性课题。从“能耗双控”到“碳排放双控”,变的是核算方法与考核标准,不变的是企业必须将碳管理内化为核心能力的紧迫性。方案已落地,窗口期已至,行动即是答案。