2025年8月,《生态保护“十五五”规划》正式发布,与同年6月的《美丽中国建设“十五五”规划》形成上下贯通的政策组合。从“昆明—蒙特利尔全球生物多样性框架”(KMGBF)到国内“1+N”可持续披露体系,再到首份系统部署未来五年生态保护路径的国家级专项规划,多重制度信号表明:生物多样性正继气候变化之后,成为企业可持续治理的“第二战场”。
对企业而言,命题也随之改变。过去,生物多样性更多是可持续发展报告里的边缘议题;如今,它正从“要不要披露”转向“如何影响经营、如何嵌入战略、怎样接受监管”。制度的推进速度,显然快于企业的跟进脚步:从国际框架到国内准则,再到“十五五”规划,生物多样性相关制度供给在短短数年间密集落地,多数企业却尚未建立起与之匹配的认知、数据与治理能力。政策与企业实践之间,正在形成一道需要跨越的“时间差”。
本文先厘清企业当下究竟难在哪里,再结合“十五五”新规,探讨企业可以如何实质应对。
一、企业的现实困境:五个结构性难点
生物多样性长期居于ESG议题体系的边缘。相较于气候变化等已发展十余年的核心议题,监管机构、标准制定者与企业的认知深度整体仍有差距。议题本身的复杂性让落地举步维艰。归纳起来,难点集中在五个方面。
其一,量化与评估的专业壁垒极高。生物多样性的影响具有强烈的地域性、空间性与系统耦合性。同一经营活动,因生态区、栖息地、季节与物种组成不同,影响差异巨大,难以在企业层面直接汇总。其“理解—衡量—评估”链条天然需要生态学、地理信息、遥感、管理学等多学科协同,是多数企业短期内无法自建的能力。对企业而言,最直接的痛感是:明明发生了生态影响,却找不到一个能被财务、被董事会看懂的“统一口径”来呈现。
其二,认知沉淀与能力建设滞后。多数企业的可持续发展部门需同时兼顾气候、污染与社会责任等议题,资源有限,难以对生物多样性进行系统性深耕。更深层的短板在于,目前业界尚缺乏类似“碳足迹/损益表”那样的生物多样性度量工具。正因如此,对一般制造业与服务业而言,生物多样性甚至尚未进入内部议程,往往只在合规或客户要求下被动提及。即便是高度相关行业(农林牧渔、采矿、化工、水电、基建),虽有部分环境管理基础,议题理解也难以深入到生态系统服务、自然相关风险与机遇等前瞻性视角。
其三,数据基础设施薄弱。空间数据、物种数据、生态系统服务数据本就结构性缺失、时效性滞后;加之价值链(范围三)的生态影响更难追溯,第三方鉴证几乎缺席。其结果就是,披露常停留于笼统、不可验证的象征性合规,即便应用了GRI框架,也往往与财务或治理报告脱节,而非可执行的问责机制。
其四,衡量工具尚不成熟。LEAP、IUCN保护区分类、生物多样性足迹等方法仍在完善,国内外缺乏可比的统一度量标准。TNFD建议中的C4.0(外来入侵物种)、C5.0(生态系统状况、物种灭绝风险)至今仍是“占位指标”,方法学的不确定性进一步抬高了披露门槛。在缺乏公认量化基准的阶段,企业即使投入大量资源,也容易出现“披露越详尽、可比性反而越弱”的尴尬局面。
其五,行业差异显著而差异化指引不足。第一产业直接影响栖息地,高污染行业集中于排放端,金融服务业则经由投融资与供应链传导,影响路径高度依赖行业与价值链位置,通用指标难以回答企业“该披露什么、披露到什么程度”,更易诱发模板化应付。对于中小型企业与首次进入披露范围的发行人,这种“通用化要求 + 行业差异显著”的张力尤为突出。
商道咨询对400家港股和A股上市企业的调研显示,2021年有94.5%的样本认为生物多样性议题不具实质性,到2024年这一比例仍高达63%,仅2%的企业认为其具有高实质性。山水自然保护中心的评估结果同时表明,生物多样性披露水平在行业间差异明显——在自然资源开发、土地空间利用、项目选址等与生态敏感区域关联度较高的行业中,披露能力建设相对较好,其他行业则明显滞后。由此可见,生物多样性的专业化与系统性决定了企业无法仅靠"撰写一份报告"来应对,必须从治理、能力、行动三个层面同步推进。
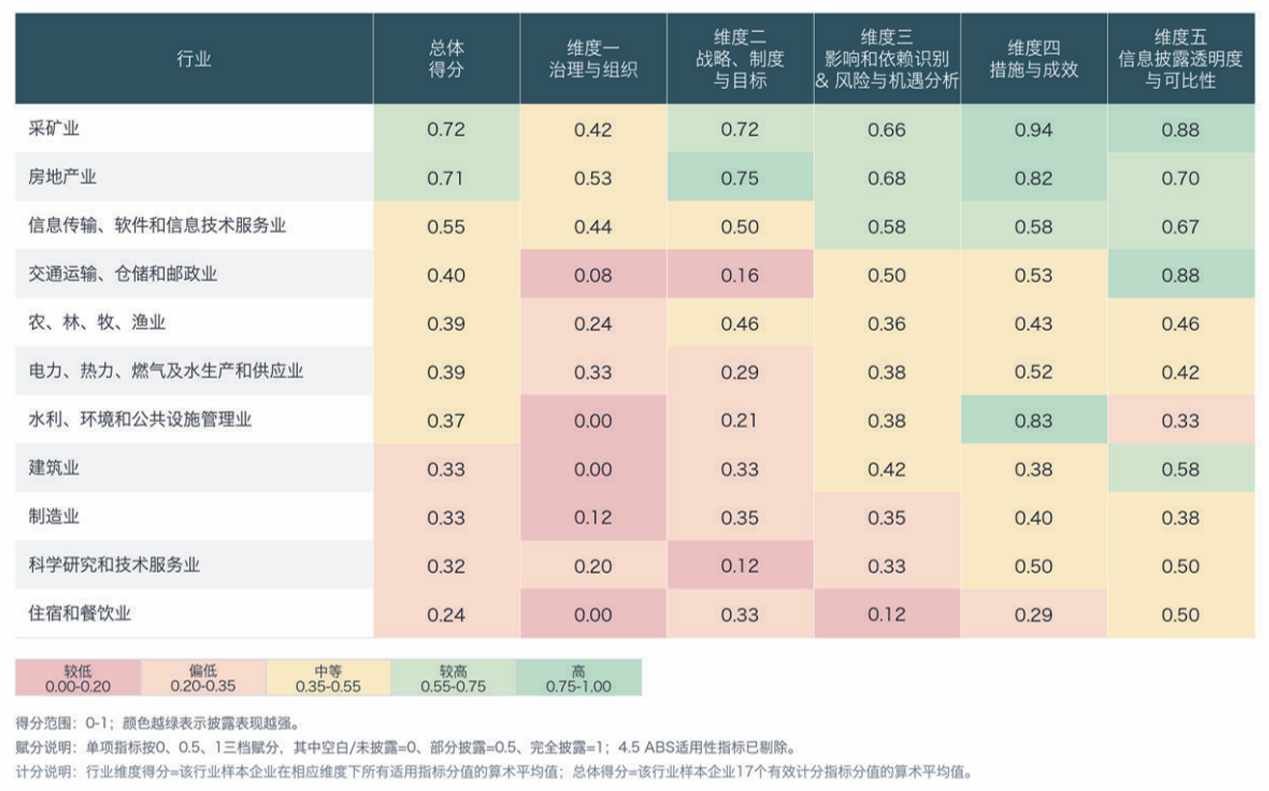
不同行业生物多样性信息披露维度得分热力图
图表来源:范越等. (2026). 企业生物多样性信息披露评价报告2025:新评价指标体系与上市公司实践案例分析. 山水自然保护中心
二、“十五五”规划的启示:从保护走向治理现代化
最新发布的《生态保护“十五五”规划》的价值,不只在于列出一批重大工程,更在于它勾勒出一套现代化的生态保护与修复治理体系。对企业而言,其中有四点启示值得细辨。
第一,议题边界从保护物种扩展到全域空间治理。规划以“三区四带”生态安全屏障为骨架,将生态保护红线、自然保护地、重要生态功能区、生物多样性保护优先区域等纳入监管重点,并配套了详尽的监管重点区域清单(覆盖青藏高原、黄河流域、长江流域、南方丘陵带、海洋海岸带等数十个重点生态区)。这意味着企业运营地与生态空间的叠加关系,将成为判断自身相关性的首要坐标:“是否在敏感区域运营”会更早进入风险识别清单。对企业最实在的一步是:把厂区、矿山、线路、项目坐标做一次GIS叠图,先看清自己到底挨着哪些敏感区域。
第二,监测与数据正加速走向“天地一体、数智驱动”。规划明确提出构建陆海统筹、天地一体、上下协同的监测网络,推进卫星遥感、AI图像解译、声纹识别、大模型等技术集成,并建设生态监测与评估的数字底座。这与企业长期苦于“数据难获取、口径不统一”的痛点直接呼应:未来的生态数据将越来越标准化。对企业而言,及早建立空间数据与生态本底台账,已不是锦上添花,而是应对监管的必备功课。
第三,治理逻辑从倡导转向监督执法与可追责。“绿盾”排查、重大生态破坏事件判定规程、跨部门联合执法、行政执法与刑事司法衔接……规划释放出明确的强监管信号。对企业而言,生态合规的底线正在抬升,“未造成直接污染”不再等于无生态影响,栖息地改变、外来物种引入等都将进入责任视野。这意味着生态尽职调查(EDD)迟早要像环评、尽调一样,嵌入项目投资与并购的前置流程。
第四,价值实现机制为生物多样性保护打开了正向空间。规划在生态补偿、损害赔偿、生态产品价值实现、绿色金融等方面作出部署。这提示企业生物多样性并非纯粹的成本项,当保护行动能与生态补偿、绿色金融、产品价值实现相衔接,正向的经济传导便可能出现。这也是TNFD、ISSB等框架将“自然相关机遇”纳入披露的深意所在。
综合来看,“十五五”规划把生物多样性的游戏规则从“软倡导”推向了“硬治理”:数据可获取、影响可识别、责任可追究、价值可实现,这四个趋势企业应尽早读懂并据此调整战略。
三、企业的实质应对:三条可落地的路径
面对上述困境与趋势,企业的应对不宜贪大求全,而应从自身价值链出发,找准切口、分步推进。
路径一:把议题从“合规事项”提升为“战略议题”,打通治理传导
- 明确归口:在可持续发展治理结构中明确生物多样性的牵头部门与责任人,使其与气候议题并行管理,而非依附于环保合规的次级事项。通常由ESG/可持续发展部牵头,环境管理、供应链、法务配合。
- 嵌入决策:将自然相关风险与机遇纳入董事会及高管层的议题清单,识别其对供应链韧性、运营连续性、融资成本与资产价值的潜在传导,并形成年度审议机制。
- 跨部门协同:把生态保护、环境合规、供应链管理、对外沟通整合到同一流程,形成“董事会—管理层—业务部门”的议题传导链。
路径二:以“相关性优先”切入,用小切口建立能力与方法学基础
企业不必在数据基础薄弱时追求指标全面覆盖,可分三步走:
- 确定相关性:优先选择与自身价值链最相关的子议题。高度相关行业(农林牧渔、采矿、化工、水电、基建)可从生产运营端的直接生态影响入手;金融与服务业则优先开展投融资组合的自然相关风险识别,再逐步扩展。
- 开展空间叠置分析:摸清运营地与保护地、生态红线、重点生态功能区的空间叠置关系——这一步成本低、见效快,却能直接回答"我与生物多样性到底有多大关系"。
- 运用成熟框架评估:善用LEAP(Locate定位—Evaluate评估—Assess评价—Prepare准备)等框架,结合行业关键影响路径开展实质性评估;在量化尚不可行处,先做定性基线、明确改进节奏,避免"为披露而披露"的低质量合规。
路径三:借力外部体系,构建“披露—管理—价值化”行动闭环
单靠企业自身难以短期突破,需主动对接三层外部体系。
其一,监管与披露框架:密切关注财政部生物多样性具体准则、交易所编制指南的行业差异化进展,提前对齐TNFD、GRI 101、ESRS E4等国际框架的指标口径,降低未来切换成本。
其二,第三方服务:借助咨询机构在LEAP、行业评估工具与案例库上的专业能力,将其转化为内部管理资产;同时推动评级、鉴证标准的本土化完善。
其三,政策与市场接口:主动对接生态补偿、绿色金融、生态产品价值实现等政策工具,把保护行动转化为可识别的正向贡献与经济价值。
由此形成闭环:以能力建设支撑披露质量,以披露质量反哺治理决策,再以治理成效衔接价值实现。
结语:生物多样性将重塑企业价值逻辑
从“被动合规”到“主动共生”,生物多样性的专业性决定了企业必然要经历“从无到有、从有到优”的较长应对过程。但“十五五”规划的出台事实上为企业指明了方向:生态空间的全域监管、数据底座的数智化、责任的刚性化与价值的市场化,正在同步重塑游戏规则。
对企业而言,真正的应对不在于赶一份漂亮的披露报告,而在于尽早把三件实事做到实处:把议题放进治理(有人管、上会审),把影响落在空间(先叠图、再做本底),把行动接入价值(对接生态补偿与绿色金融)。当更多企业走过“先披露—再管理—后价值化”的实践闭环,生物多样性才能真正变为企业经营中可管理、可创造价值的核心议题。