生物多样性(Biodiversity)顾名思义,描绘的是地球生命万象之间的差异与联结。它贯穿物种内部、物种之间乃至整个生态系统,涵盖了植物、动物、微生物在基因、种群与生态系统层面的复杂交织,是人类赖以生存的自然资本(Natural Capital)的核心组成部分。然而,生物多样性的丧失远非“物种减少”四个字所能概括。它意味着栖息地的不可逆损毁、生态链的断裂,并通过生态系统服务层层传导,波及农业、渔业、医药、制造业等关键经济部门,进而对供应链韧性、运营连续性乃至金融资产价值形成实质性冲击。
正是这种从生态风险到经济风险的传导机制,使自然相关风险(Nature-related Risks)在近年来迅速跃升为全球可持续发展的核心议题,也推动生物多样性从企业社会责任报告的边缘议题,走向资本市场信息披露的制度主流。
一、各方对生物多样性的关注与可持续部署
(一)国内层面
生态环境与生态系统是可持续发展所关注的重要维度。2026年6月发布的《美丽中国建设“十五五”规划》提出,到2030年生态环境质量全面改善,生态系统多样性稳定性持续性不断提升;到2035年,美丽中国目标基本实现,生态系统多样性稳定性实现持续性显著提升。
2026年8月最新发布的《生态保护“十五五”规划》进一步明确,到2030年,生态空间格局持续优化,生态质量稳步改善,生物多样性丧失趋势得到有效缓解,生态系统多样性稳定性持续性不断提升,国家生态安全得到有效保障。规划同时部署了生物多样性保护重大工程专栏,包括:
- 就地保护与生境修复工程,重点开展野生动植物保护及其栖息地修复,实施水生生物洄游通道畅通工程;
- 重点外来入侵物种防控治理工程,持续开展松材线虫、红火蚁等10余种重点外来入侵物种的调查监测、阻截清除与综合治理;
- 城市生物多样性保护工程,以京津冀、长三角、粤港澳大湾区、成渝地区双城经济圈等区域为重点,开展城市近自然修复,探索建设生物多样性体验地;
- 生物多样性监督性评估体系建设工程,依托全国生态质量监督性监测网络,开展重点区域生物多样性监督性调查、保护状况与成效评估以及热点问题影响评估,并实施生物遗传资源保护与可持续利用工程。
(二)国际层面
在政府间治理层面,《生物多样性公约》(CBD)主导全球生物多样性议程。2022年COP15第二阶段会议通过《昆明—蒙特利尔全球生物多样性框架》(KMGBF),确立了面向2030年的23项行动目标,并提出“2030目标”,即到2030年使至少30%的陆地和海洋纳入有效保护与管理。框架还明确要求各缔约方将生物多样性纳入经济与金融主流化决策,并对供应链中的生物多样性影响、企业自然相关披露等议题设置了相应目标。缔约方据此编制并实施国家生物多样性战略与行动计划(NBSAPs),使生物多样性议题正式纳入各国可持续发展与气候—自然协同治理的核心政策框架,也为后续资本市场披露规则的演进提供了顶层制度依据。
(三)资本市场与企业层面
生物多样性议题并非长期受关注的主流议题。随着保护意识提升和制度建设的推进,该议题已从边缘议题进入主流经济决策体系。根据自然相关财务信息披露工作组(TNFD)2025年工作报告披露的数据,自2022年起已有相当数量的企业对生物多样性相关议题进行披露,且2024年的披露企业数量较2022年增长约一倍。资本市场对生物多样性的关注,一方面源于监管与披露准则的同步推进,另一方面也来自投资者对自然相关风险定价(nature-related risk pricing)需求的上升,使生物多样性逐步具备与气候议题相当的市场议价能力。
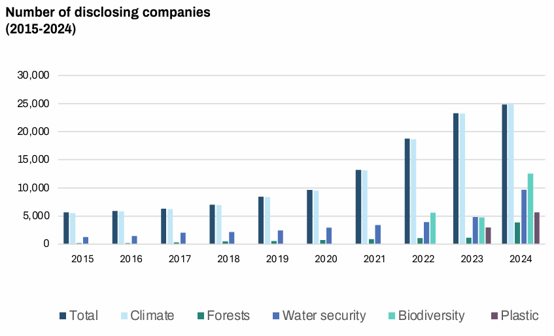
数据来源:TNFD 2025 Status Report
二、信息披露中生物多样性议题的设置
在社会对生物多样性持续关注的背景下,生物多样性议题在可持续发展评价体系中的重要性持续提升,披露要求与量化指标也在同步完善。国内外主流披露框架对生物多样性议题的设置正经历系统性调整。
(一)国内披露设置
1. 财政部国家统一可持续披露准则体系
2024年11月,财政部发布《企业可持续披露准则——基本准则(试行)》(财会〔2024〕17号),在准则体系的环境维度设置了气候、生物多样性与生态系统、水与海洋资源、污染、资源利用与循环经济5项议题。2025年发布的《企业可持续披露准则第1号——气候(试行)》包含47条具体细则,对接《国际财务报告可持续披露准则第 2 号——气候相关披露》。按照既定路线图,预期到2030年将建成“1项基本准则 + 若干项具体准则 + 应用指南”的国家统一披露准则体系,其中生物多样性与生态系统将是继气候之后的第二个具体准则方向。
2. 沪深北交易所指引
国内三大交易所于2026年1月30日发布最新版《上市公司自律监管指引——可持续发展报告(试行)》及配套的《上市公司自律监管指南——可持续发展报告编制》。指引在环境维度设置了包括生态系统和生物多样性保护在内的八项议题;目前已发布的议题编制指南覆盖:应对气候变化、污染物排放、能源利用和水资源利用共5项,而生态系统和生物多样性保护议题虽暂未发布具体编制指南。
(二)国际披露设置
1. 欧盟 CSRD(企业可持续发展报告指令)
在欧盟《企业可持续发展报告指令》(CSRD)框架下,环境议题被拆解为五大模块,其中ESRS E4“生物多样性与生态系统” 作为强制性披露模块单独成章,与E1气候、E2污染、E3水资源与海洋资源、E5资源利用并列,共同构筑起完整的ESRS环境信息披露体系。
根据CSRD的要求,企业须遵循LEAP方法学——即定位(Locate)、评估(Evaluate)、评价(Assess)、准备(Prepare)——对自身在生物多样性方面的影响、依赖、风险与机遇进行全面评估。这一过程不仅涵盖企业自身的运营环节,还需延伸至上下游价值链,识别其中涉及的自然相关议题,并披露范围3层面的生态依赖性。对于受保护区域,包括世界自然保护联盟(IUCN)I至IV类保护区以及生物多样性关键区域等,E4模块均设有专项披露要求。
此外,E4模块还要求企业披露其生物多样性转型计划、具体行动方案以及相应的资源配置情况,从而系统性地呈现“影响—依赖—风险—机遇”四要素之间的内在逻辑与衔接关系。
2. ISSB(国际可持续准则理事会)
目前,国际财务报告准则基金会(IFRS Foundation)旗下的国际可持续准则理事会(ISSB)所发布的IFRS S1准则,要求企业披露“可持续相关风险与机遇”,但其适用范围尚未局限于气候议题,生物多样性领域至今仍未形成独立的专项准则。
值得关注的是,ISSB已于2024年就“生物多样性、生态系统与生态系统服务”研究项目公开征求意见,同年正式接纳自然相关财务披露工作组(TNFD)为合作伙伴,并接替原气候相关财务信息披露工作组(TCFD)的监测职能。2026年2月,ISSB将该研究项目正式更名为“自然相关披露”项目,明确将以“IFRS实践公告”的形式推进相关工作。据悉,该项目征求意见稿计划于2026年10月正式发布,标志着自然议题在全球可持续披露标准体系中的地位正在加速提升。
3. GRI Standards(全球报告倡议组织)
生物多样性始终是全球报告倡议组织(GRI)可持续发展披露体系中的核心模块。早在2016年,GRI便发布了GRI 304:生物多样性2016标准;2023年经历架构重整后,该议题被保留并调整为GRI 101:生物多样性2024标准。GRI对生物多样性披露设置了较为全面的要求,涵盖运营地是否位于或邻近保护区、企业对生物多样性产生的实际影响、栖息地改变状况、受影响的物种数量、世界自然保护联盟(IUCN)红色名录物种保护状况、与欧盟ESRS标准的衔接,以及供应链层面的生物多样性议题等多个维度。
4. TNFD(自然相关财务披露工作组)
自然相关财务披露工作组(TNFD)于2023年9月正式发布最终建议v1.0及配套的LEAP方法学。该方法学遵循双重重要性原则,旨在帮助企业系统识别与自然相关的各类议题。作为目前生物多样性领域最具影响力的披露框架之一,TNFD的建议共设置了六类全球核心披露指标,涵盖气候变化、土地/淡水/海洋用途变化(C1.0)、污染与污染清除(C2.0)、资源使用与补充(C3.0)等维度。
值得注意的是,受限于当前的方法学成熟度与数据基础,两项与生物多样性直接相关的指标——C4.0外来入侵物种引入与清除、C5.0自然状态指标下的生态系统状况与物种灭绝风险——目前被设置为“占位指标”。这意味着,TNFD鼓励企业参照相关要求进行自愿披露,但暂不作为强制性要求。
三、趋势研判:从边缘议题到战略优先
综合各方关注态势与披露框架演进可以看出,生物多样性议题正迎来前所未有的战略关注。在政府层面,“十五五”相关规划与全球生物多样性框架(KMGBF)形成了上下贯通的政策衔接;在准则层面,国内“1+N”可持续披露体系与ESRS、ISSB、GRI、TNFD等国际框架并行演进,且均将生物多样性置于仅次于气候变化的优先位置;在市场层面,TNFD等披露框架的推广推动披露企业数量快速攀升,资本市场对自然相关风险的定价能力持续增强。
随着KMGBF 2030行动目标日益临近、各国配套政策陆续落地、披露框架同步完善,生物多样性议题在企业可持续治理与资本市场决策中的权重正快速上升。可以预见,生物多样性将成为继气候变化之后可持续信息披露体系的“第二战场”。